Nuevo
Sociedad y cultura: general
VIAJERO MENTAL, EL - UNA HISTORIA DE LA PSICODELIA - TD
A pedido · llega el viernes 30 de octubre
Buscando tu libro, un segundo por favor…
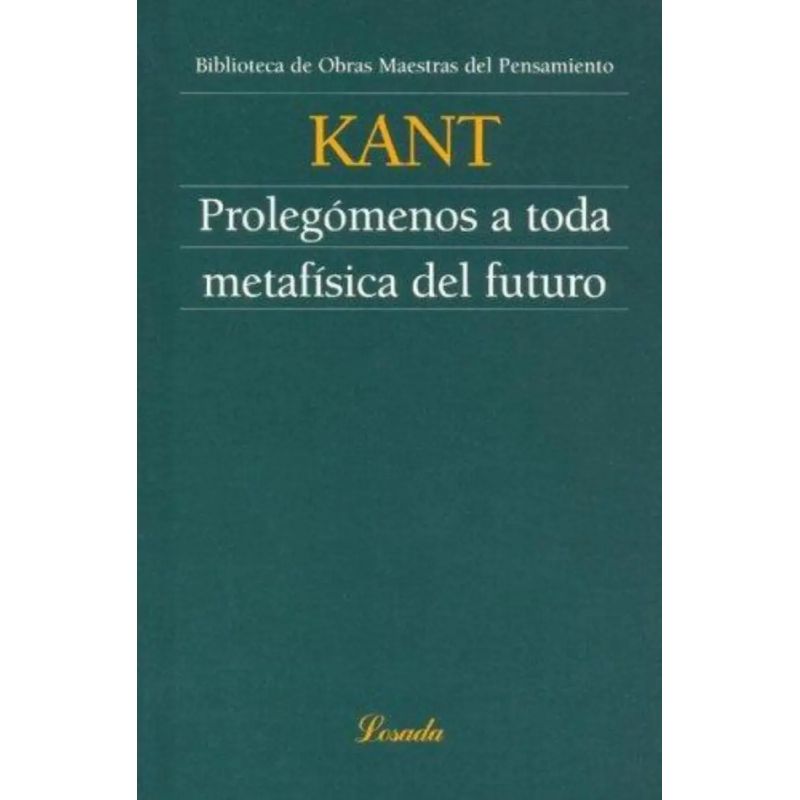
Estos Prolegómenos a toda metafísica del futuro, resultan una excelente guía para orientarse en la Crítica de la razón pura, y la mejor introducción al criticismo kantiano.
Cuando La crítica de la razón pura apareció en 1781 resultó demasiado innovadora para ser comprendida y, sobre todo, aceptada en los círculos académicos. El propio Immanuel Kant (1724-1804) sospechó, apenas publicada la obra, que ésta “contaría con pocos lectores”. Tuvo que escuchar de todas partes que su libro era oscuro y enigmático. Las críticas –justificadas o no– llevaron al filósofo a pensar en la redacción de otro libro acerca de la propia doctrina, pero asequible a mayor número de lectores, estos Prolegómenos a toda metafísica del futuro, precisamente, que resultarían una excelente guía para orientarse en la Crítica de la razón pura, y la mejor introducción al criticismo kantiano.
Observaciones sobre el sentimiento de lo bello y lo sublime, el otro texto que compone este volumen, fue publicado en 1764; por consiguiente es anterior a la fase original constructiva del pensamiento kantiano. Está escrito con estilo fácil y brioso, distinto del severo de sus obras posteriores; y es muy rico en observaciones psicológicas personales
9789500393928S1901731Libro nuevo a pedido
Coordinamos el pago, lo pedimos a nuestro mayorista y te avisamos apenas está listo para retirar o enviar.
Confirmando la disponibilidad…
Elegís la forma de entrega y la forma de pago en el siguiente paso.
Pagando por transferencia tenés un descuento adicional sobre este precio (el de tarjeta de crédito). Pedime el importe por transferencia.
A pedido · llega el viernes 30 de octubre
A pedido · llega el viernes 30 de octubre
A pedido · llega el viernes 30 de octubre
A pedido · llega el viernes 30 de octubre
A pedido · llega el viernes 30 de octubre
A pedido · llega el viernes 30 de octubre
Calcular el envío
Poné tu código postal y te digo cuánto sale y cuándo llega.
Recordamos tu código postal para la próxima. También podés retirar sin costo en Villa Urquiza (CABA).
